Formación financiera · Sesión individual y taller en grupo

Tienes ahorros. ¿Sabes si están bien organizados?

Para quien lleva años ahorrando y lo tiene en cuentas y depósitos porque no sabe qué otra cosa hacer. Te enseño a entender tu situación, a separar tu dinero según cuándo lo vas a necesitar y a conocer las alternativas. Al final decides tú. Sin tecnicismos, sin venderte productos y sin comisiones de bancos ni gestoras.

Sesión individual: 100 € (precio de lanzamiento hasta el 31 de enero de 2027; después, 150 €). Taller en grupo el 15 de enero de 2027: 40 €.

Ingeniero · Profesor · Certificación MiFID II en asesoramiento (UC3M)

¿Te suena?

Tienes dinero ahorrado. Pero ¿sabes si está bien organizado?

Pensado sobre todo para quien ha juntado una cantidad importante, de 100.000 € en adelante, y nunca ha invertido. Cuanto más tienes parado, más te juegas por no hacer nada. Y si estás empezando con poco, el método es el mismo: cambia el reparto, no la forma de pensarlo.

  • 01Renuevas un depósito cada pocos meses porque no sabes qué otra cosa hacer.
  • 02Tu banco te ofrece fondos y no sabes si son buenos, caros o adecuados para ti.
  • 03Te da miedo equivocarte, porque es mucho dinero y te ha costado años ahorrarlo.
  • 04No sabes cuánto deberías tener a mano por si surge algo y cuánto podría trabajar a largo plazo.
  • 05Has conseguido ahorrar una cantidad importante, pero no sabes cómo repartirla entre seguridad, disponibilidad y crecimiento.
  • 06Sabes que deberías dedicarle tiempo a tus finanzas, pero siempre hay algo más urgente y lo vas dejando para más adelante.

Es para ti si…

  • Tienes tus ahorros en cuentas y depósitos y nunca has invertido, o solo tienes lo que te ofreció el banco.
  • Te jubilas en unos años, o ya lo estás, y quieres saber cuánto puedes gastar y cuánto debe durar.
  • Has recibido una herencia, una indemnización o el dinero de una venta y no quieres decidir con prisa.
  • Quieres entenderlo antes de firmar nada, y que nadie te venda un producto.
  • Estás empezando y quieres hacerlo con orden desde el principio, aunque ahora tengas poco.

No es para ti si…

  • Buscas que alguien te diga qué comprar o que gestione tu dinero: eso lo hace un asesor financiero autorizado, y yo no lo soy.
  • Ya inviertes por tu cuenta y buscas estrategias: para eso está TuAmigoInversor.
  • Tienes deudas caras o no llegas a fin de mes: eso va antes que ordenar ahorros.
  • Buscas ganar mucho en poco tiempo.
Cómo funciona

Primero conoces tu dinero. Después lo ordenas.

El método tiene dos fases. La idea de fondo es sencilla: cada euro tiene un plazo, y el plazo decide qué tipo de producto tiene sentido. Y no todo el dinero tiene que buscar rentabilidad: una parte está para darte tranquilidad y estar disponible cuando la necesites.

Conoce

Dónde estás hoy, con tus números.

  1. Cuánto entra y cuánto sale cada mes.
  2. Qué tienes y qué debes: tu patrimonio neto.
  3. Cuánto colchón necesitas para dormir tranquilo.
Ordena

Qué hace cada parte de tu dinero.

  1. Separar los ahorros por plazos y objetivos.
  2. Entender qué bloque encaja con cada plazo y qué caídas puede tener.
  3. Decidir tú el reparto y apuntarlo en tu propio Excel.
Tres cajas de dinero: menos de 1 año, de 1 a 5 años y más de 5 años Hoy 1 año 5 años Más adelante Caja 1 · Seguridad Colchón y monetario Caja 2 · Proteger Renta fija a corto y medio plazo Caja 3 · Crecer Renta variable con la indexada como base

Esquema orientativo. Cuánto va a cada caja depende de tu vida, no de una plantilla: eso es lo que trabajamos en la sesión.

Los bloques

Nueve bloques para ordenar tus ahorros

Antes de elegir un producto hay que saber para qué sirve cada tipo. Estos son los bloques con los que trabajamos en la sesión, de menos a más riesgo.

BloqueFunciónPara qué sirvePlazoRiesgoEjemplos
ColchónDisponibilidad inmediataImprevistos y gastos del día a día. Tiene que estar disponible siempre.SiempreCuenta remunerada, depósito corto
MonetarioEstabilidad y liquidezDinero que vas a usar pronto o que espera una decisión. Busca no perder, no ganar mucho.< 1 añoFondo monetario, Letras del Tesoro
Renta fija corto plazoProteger con algo más de rentabilidadIntentar ganar algo más que la inflación con oscilaciones pequeñas.1–3 añosFondo de renta fija a corto plazo
Renta fija flexibleRentabilidad y diversificaciónMás rentabilidad que el corto plazo a cambio de años malos ocasionales. El gestor mueve la cartera según cómo vea los tipos de interés y el crédito.3–5 añosFondo de renta fija flexible o de crédito
Renta variable indexadaCrecimiento a largo plazoHacer crecer el dinero copiando a toda la bolsa, con costes bajos. Puede caer mucho en un mal año.> 5 añosFondo indexado a la bolsa mundial
Fondos de autorBuscar algo distinto al índiceUn gestor con criterio propio (value, por ejemplo) elige qué comprar. Puede hacerlo mejor que el índice o peor durante años, y suele costar más.> 5 añosFondo value o de gestor con estilo propio
Estrategias cuantitativasSeguir reglas fijas, sin opinionesUn sistema con reglas escritas decide qué comprar y cuándo cambiar, por ejemplo según la tendencia de los precios. Quita las emociones de la decisión, pero puede pasar años peor que el índice y tener caídas fuertes.> 5 añosFondo cuantitativo o cartera con reglas de tendencia o momentum
Renta variable sectorial y temáticaApostar por un sector o una tendenciaConcentrar dinero en un sector (tecnología, salud…) o un tema. Puede ir mucho mejor o mucho peor que la bolsa en general durante años.> 7 añosFondo de tecnología, de salud o temático
CriptomonedasParte pequeña y especulativaSolo para dinero que podrías perder casi entero sin que cambie tu vida. Ha tenido caídas de más del 70 %.> 5 añosBitcoin y Ethereum, directamente o con un producto cotizado que los replique

Información general, igual para todo el mundo. Los plazos son orientativos: además del plazo cuentan la estabilidad de tus ingresos, tus deudas y cuánta caída puedes soportar sin pasarlo mal. En la sesión verás datos reales de cada bloque: rentabilidad, caídas máximas y cuánto tardaron en recuperarse.

¿Y los planes de pensiones?

Un plan de pensiones no es un bloque más: es un envoltorio. Dentro hay planes monetarios, de renta fija, indexados, de gestión activa o sectoriales, igual que en los fondos, así que cada plan encaja en uno de estos mismos bloques.

Lo que cambia son las reglas: lo que aportas reduce tu base imponible del IRPF, con límites; el dinero no está disponible hasta la jubilación, salvo en supuestos concretos y para las aportaciones con más de diez años de antigüedad; al cobrarlo tributa como rendimiento del trabajo; y puedes traspasarlo de un plan a otro sin pagar impuestos. En la sesión colocamos tus planes en su bloque y vemos cuánto te cuestan al año.

¿Y si tienes una vivienda alquilada?

Una vivienda que alquilas tampoco entra en estos bloques: es un inmueble, no un producto financiero. Pero cuenta, y mucho. La renta del alquiler es un ingreso más en tu fotografía de partida y la vivienda forma parte de tu patrimonio.

En la sesión vemos cuánto pesa en lo que tienes, cuánto te deja al año después de gastos e impuestos, qué pasaría con un periodo sin inquilino o una reforma, y que no la puedes vender en una semana si necesitas el dinero. Con eso decides mejor qué hacer con el resto de tus ahorros.

Casos de ejemplo

Seis personas, seis maneras de ordenar el dinero

De 6.000 € a 250.000 €, de 27 a 67 años. Son personas inventadas, para que veas cómo funciona el método: el reparto sale de sus plazos, no de una plantilla. No son una recomendación para ti.

Carmen

58 años · 180.000 €

Tiene 180.000 € en depósitos. Se jubila dentro de 6 años y quiere cambiar de coche en unos 2. Gasta unos 2.500 € al mes.

ColchónUnos 7 meses de gastos
10 %17.500 €
Renta fija corto plazoEl coche, dentro de 2 años
15 %27.000 €
Renta fija flexibleLo que usará al jubilarse
35 %63.000 €
Renta variable indexadaLo que no tocará en más de 10 años
40 %72.500 €

¿Y si tu jubilación está a 3 años y no a 6?

Rosa

67 años · 250.000 €

Jubilada, con 250.000 € entre depósitos y fondos del banco. Quiere sacar unos 500 € al mes para complementar la pensión.

ColchónImprevistos
10 %25.000 €
MonetarioUnos 4 años de complemento a mano
10 %25.000 €
Renta fija corto plazoLos siguientes años de complemento
20 %50.000 €
Renta fija flexibleMedio plazo
30 %75.000 €
Renta variable indexadaLo que puede esperar más de 10 años
30 %75.000 €

¿Cuánto podrías sacar al mes sin que se agote?

Luis y Ana

42 años · 120.000 €

Tienen 120.000 € en la cuenta. Sus dos hijos empezarán la universidad dentro de 8 a 10 años. No piensan cambiar de casa.

ColchónUnos 4 meses de gastos
10 %12.000 €
Renta fija flexiblePrimeros cursos de universidad
20 %24.000 €
Renta variable indexadaLargo plazo: más de 8 años
70 %84.000 €

¿Y si en tu caso hay una reforma a la vista?

Pedro

35 años · 100.000 €

Ha heredado 100.000 €. Quiere dar la entrada de un piso dentro de 2 años y nunca ha invertido.

ColchónUnos 5 meses de gastos
10 %10.000 €
Renta fija corto plazoLa entrada del piso
40 %40.000 €
Renta variable indexadaLo que no necesita en años
50 %50.000 €

¿Y si no sabes todavía cuándo comprarás casa?

Lucía

29 años · 50.000 €

Tiene 50.000 € en la cuenta y ahorra unos 500 € al mes. Vive de alquiler y quiere comprar piso dentro de 4 o 5 años.

ColchónUnos 5 meses de gastos
16 %8.000 €
Renta fija flexibleParte de la entrada del piso
34 %17.000 €
Renta variable indexadaLargo plazo, más lo que ahorra cada mes
50 %25.000 €

¿Y si el piso se adelanta a dentro de 2 años?

Marta

27 años · 6.000 €

Lleva tres años trabajando. Tiene 6.000 € en la cuenta corriente y le sobran unos 250 € al mes. Gasta unos 1.400 € al mes y cree que con tan poco no merece la pena invertir todavía.

ColchónUnos 3 meses de gastos, lo primero
70 %4.200 €
Renta variable indexadaLargo plazo, más 250 € cada mes
30 %1.800 €

¿Esperarías a tener más, o empezarías ya con lo que tienes?

Repartos de ejemplo, no recomendaciones. Cuanta más renta variable lleva un reparto, más puede caer en un mal año. En la sesión hacemos este mismo ejercicio con tu situación y vemos los datos de cada bloque.

¿Te has visto en alguno? En la sesión hacemos este mismo ejercicio con tus plazos y tus cifras.

Reservar mi sesión
Calculadora

¿Cuánto te cuesta no hacer nada?

Compara cómo está tu dinero ahora con otra opción. Todo se mide en euros de hoy, es decir, descontando la inflación.

€
años
% anual
El objetivo del Banco Central Europeo es el 2 %. Puedes probar con otras cifras.
A · Como lo tienes ahora
% anual
% anual
B · Otra opción
% anual
% anual
Los valores de B son un ejemplo, no una previsión. Pon los de tu banco o los del producto que estés mirando.

A · Como lo tienes ahora

Tendrás—
En euros de hoy—
Poder de compra—

B · Otra opción

Tendrás—
En euros de hoy—
Poder de compra—
Diferencia entre B y A —

—

Cálculo simplificado: rentabilidad y comisiones constantes cada año, sin impuestos. Las comisiones se restan de la rentabilidad, que es como funcionan en un fondo: se descuentan cada día de su valor. La realidad nunca va en línea recta, y las opciones con más rentabilidad también pueden tener años negativos.

Sesión y taller

Dos formas de ordenar tus ahorros

El método es el mismo. En la sesión individual lo trabajamos con tus números; en el taller lo aprendes en grupo, con un caso de ejemplo, para aplicarlo después por tu cuenta.

Sesión individual

90 minutos por videollamada, con tus números. Antes me envías un formulario corto.

100 € precio de lanzamiento

Hasta el 31 de enero de 2027. Después, 150 €.

  • Una fotografía de tu situación financiera
  • El cálculo de tu colchón
  • Tu hoja de Excel con tus plazos, tu reparto y tu decisión
  • Un catálogo con datos de fondos de cada bloque, para aprender a compararlos
  • El inventario de todo lo que ya tienes: planes de pensiones, acciones, viviendas alquiladas
  • Un resumen escrito de lo trabajado
Reservar mi sesión

Taller en grupo

15 de enero de 2027. Dos horas por videollamada, de 6 a 10 personas.

40 € por persona
  • Las dos fases del método, paso a paso, con el caso de Carmen
  • Los nueve bloques y para qué sirve cada uno, con datos
  • La plantilla de Excel y el ejemplo resuelto, para hacerlo después con tus cifras
  • Tus números no se comparten con el grupo
Apuntarme al taller

Cómo es la sesión individual

  1. Antes

    Formulario previo

    Ingresos, gastos, ahorro y lo que te gustaría conseguir, con plazos.

  2. 20 min

    Conoce tu punto de partida

    Flujo de caja, patrimonio neto y tamaño de tu colchón, con tus cifras.

  3. 25 min

    Separa tu dinero por plazos

    Qué necesitas en menos de un año, entre uno y cinco, y a partir de cinco.

  4. 30 min

    Entiende cada bloque

    Qué suele rendir, qué caídas ha tenido y cuánto tardó en recuperarse. Con datos.

  5. 15 min

    Decides y lo apuntas

    Escribes en tu Excel qué bloque usas para cada plazo y cuánto. Después recibes un resumen de lo que has decidido.

Lo que te llevas, con un ejemplo

Así queda la hoja de plazos del caso de Carmen (58 años, 180.000 € en depósitos). Es una persona inventada: en tu sesión, las filas y las cifras son las tuyas y las decides tú.

Tu hoja de Excel · ejemplo
Para qué es este dineroCuándo lo necesitoCuántoBloque que he elegido
Imprevistos (7 meses de gastos)Siempre a mano17.500 €Colchón
Cambiar de cocheDentro de 2 años27.000 €Renta fija corto plazo
Lo que usaré al jubilarmeDentro de 6 años63.000 €Renta fija flexible
Lo que no tocaré en más de 10 añosMás de 10 años72.500 €Renta variable indexada
Total180.000 €

Y además

  • Tu fotografía de partida: ingresos, gastos, patrimonio neto y el colchón que te corresponde.
  • El catálogo de cada bloque: datos de varios fondos para que aprendas a compararlos: coste al año, rentabilidad, peor caída y cuánto tardó en recuperarse.
  • El inventario de lo que ya tienes: planes de pensiones, fondos del banco, acciones, viviendas alquiladas.
  • Un resumen escrito de lo que has decidido, para que no dependa de tu memoria.

Lo que sí hacemos

  • Ordenar tus ingresos, gastos y patrimonio
  • Calcular tu colchón
  • Separar tu dinero por plazos y objetivos
  • Explicar cada bloque con datos reales
  • Enseñarte a leer la ficha de un fondo

Lo que no hacemos

  • Decirte qué fondo o qué acción comprar
  • Gestionar tu dinero ni operar por ti
  • Revisar tu cartera para decirte qué vender
  • Venderte productos ni cobrar comisiones de terceros

¿Todavía no lo tienes claro? Empieza por calcular tu colchón.

Te envío gratis la plantilla de Excel de la fase Conoce: ingresos, gastos y el colchón que te corresponde.

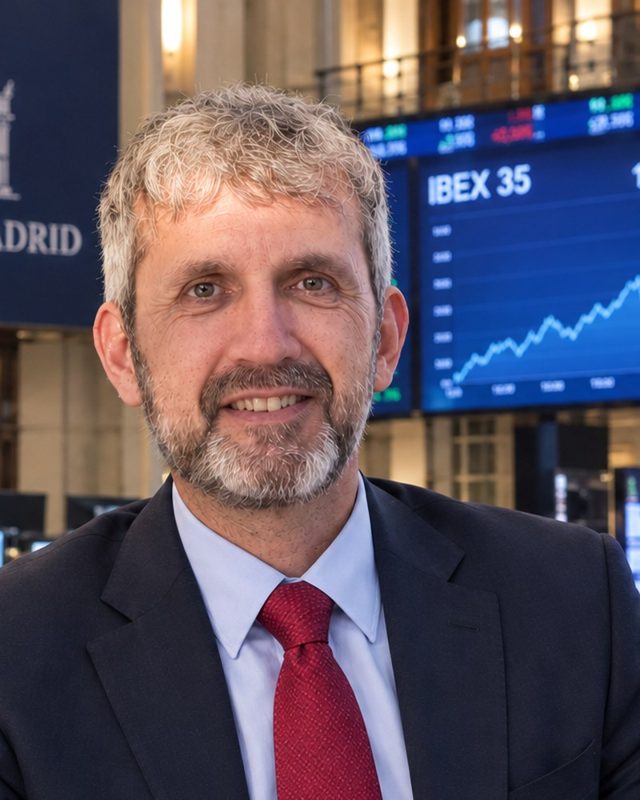
José Manuel García
Sobre mí

José Manuel García

Ingeniero, profesor e inversor particular

Mi formación es de ingeniero y hoy soy profesor de matemáticas. De las dos cosas he sacado lo mismo: trabajar con datos y explicar de forma sencilla lo que parece difícil. Eso es lo que hago con el dinero.

Invierto mi propio patrimonio desde 2006. En estos años he pasado por la crisis de 2008, la caída del covid y varios años de subidas fuertes. También por épocas con el IPC en negativo y por la inflación desbocada de 2022. He visto lo que hace el miedo cuando todo cae y lo que hace la euforia cuando todo sube.

Hoy invierto con reglas claras y medibles. Las estrategias más avanzadas que sigo las comparto en TuAmigoInversor, el proyecto que creé para inversores con más experiencia.

Allí he comprobado que mucha gente tiene capacidad de ahorro pero no sabe qué hacer con lo que ha acumulado. Unos lo tienen todo en depósitos por miedo a equivocarse. Otros han contratado productos que no terminan de entender. Ordena tus ahorros nace para ellos: no para convertirte en inversor ni para decirte qué producto comprar, sino para que entiendas tu situación, conozcas las alternativas y ordenes tus ahorros con criterio.

Formación financiera

En 2026 obtuve el Programa de Certificación MiFID II en asesoramiento en materia de inversión de la Universidad Carlos III de Madrid, impartido en colaboración con MyInvestor. La CNMV lo incluye en su lista de títulos que acreditan los conocimientos exigidos para asesorar sobre inversiones dentro de una entidad autorizada.

Lo cuento porque me obligó a estudiar con rigor productos, riesgos, fiscalidad y normativa, y eso es lo que llevo a cada sesión. Pero quiero que quede claro lo que no significa: no presto asesoramiento financiero ni trabajo para una entidad que lo preste. No trabajo para ningún banco ni gestora y no gano nada con lo que decidas comprar. En la sesión te enseño a ordenar tu dinero por plazos y a entender cada tipo de producto; qué comprar y cuánto lo decides tú.

IngenieroProfesor de matemáticasInversor particular desde 2006Certificación MiFID II · UC3MCreador de TuAmigoInversor
Preguntas frecuentes

Lo que suele preguntarse antes de reservar

¿Me vas a decir qué fondo comprar?

No. Te enseño para qué sirve cada tipo de producto y cómo leer su ficha. La decisión de qué comprar es tuya, y sales de la sesión con criterio para tomarla.

¿Necesito saber algo de inversión?

No. La sesión está pensada para quien parte de cero. Si ya sabes algo, iremos más rápido.

¿Para cuánto dinero tiene sentido?

La sesión individual está pensada sobre todo para quien tiene una cantidad importante parada, de 100.000 € en adelante: ahí es donde más pesan la inflación y las comisiones. Si estás empezando con poco, como Marta en los casos de ejemplo, el taller en grupo te enseña el mismo método y lo aplicas tú después con tus cifras.

¿Cobras comisiones de bancos o gestoras?

No. Solo cobro la sesión o el taller. No gano nada con el producto que elijas.

¿Tengo que enseñarte extractos o darte acceso a mis cuentas?

No. Trabajamos con las cifras aproximadas que tú escribes en el formulario previo. Nunca te pediré claves, extractos ni acceso a nada.

¿Eres asesor financiero?

Tengo la certificación MiFID II en asesoramiento en materia de inversión (2026) de la Universidad Carlos III de Madrid, en el programa desarrollado con MyInvestor. La CNMV lo incluye en su lista de títulos que acreditan los conocimientos exigidos para asesorar dentro de una entidad autorizada. Pero no presto asesoramiento financiero ni trabajo para una entidad que lo preste: la sesión es formativa. Te explico cómo funciona cada tipo de producto y cómo ordenar tu dinero por plazos, y las decisiones las tomas tú.

¿Y si lo que necesito es que alguien me diga qué comprar?

Entonces necesitas un asesor financiero autorizado, inscrito en la CNMV. Yo no lo soy y no hago ese trabajo. Lo que sí te llevas de aquí es criterio para entender lo que te proponga y cuánto te cobra.

¿Cómo se paga?

Por Bizum, cuando hemos confirmado la fecha. Te paso el número en el correo de confirmación.

¿Me das factura?

Sí. Recibes factura de la sesión o del taller.

Ya tengo fondos contratados con mi banco. ¿Me sirve la sesión?

Sí. Aprenderás a leer lo que ya tienes: a qué bloque pertenece cada producto, cuánto te cuesta al año y qué riesgo tiene. Con eso decides tú si lo mantienes o lo cambias.

¿Cómo es la sesión?

Una videollamada de 90 minutos. Antes rellenas un formulario corto y después te llevas tu Excel y un resumen escrito de lo que has decidido.

¿Qué diferencia hay entre la sesión y el taller?

En la sesión individual trabajamos con tus números y sales con tu Excel hecho. En el taller aprendes el método en grupo con un caso de ejemplo y te llevas la plantilla para aplicarlo tú después. Nadie ve las cifras de nadie.

¿Qué haces con mis datos?

Los uso solo para preparar y hacer tu sesión o el taller. No los cedo a nadie y los borro cuando terminamos. Lo tienes explicado en la política de privacidad.

¿Y si después quiero ir más allá?

En TuAmigoInversor comparto estrategias de inversión más avanzadas. No forman parte de la sesión ni del taller, y no hace falta seguirlas para ordenar tus ahorros.

Reservar

Reserva tu plaza

Cuéntame un poco tu situación y dime si prefieres la sesión individual (100 € hasta el 31 de enero de 2027; después, 150 €) o el taller del 15 de enero (40 €). Te contesto con fechas disponibles y, cuando la confirmemos, me pagas por Bizum.

  1. Te contesto en un par de días laborables con fechas disponibles.
  2. Eliges día y hora y haces el pago para confirmar la plaza.
  3. Te envío el formulario previo (en la sesión individual) y la plantilla de Excel.
  4. Nos vemos por videollamada. Tras la sesión individual recibes tu resumen.

También puedes escribirme directamente a hola@ordenatusahorros.com.